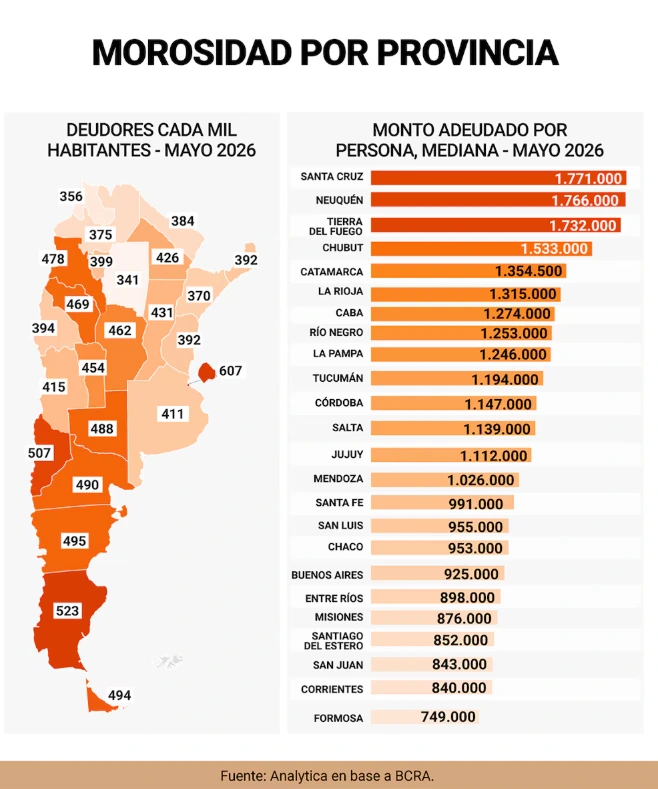
Como segundo eje del plan, la normativa contempla la unificación de pasivos menores en una sola cuota mensual previsible con plazos que van desde 24 hasta 48 cuotas.
El tercer pilar del proyecto busca reactivar la circulación monetaria local encauzando los recursos liberados hacia el comercio minorista e industrial de cada distrito.
El mandatario provincial fundamentó la utilidad económica de la medida al declarar: “Cada peso que una familia cordobesa se ahorra de intereses, es un peso que vuelve de inmediato al almacén de barrio”. Las previsiones operativas sostienen que la disminución en los costos financieros de las familias impactará directamente en los niveles de consumo de la provincia. La propuesta legislativa fue concebida institucionalmente como un esquema de esfuerzo compartido entre el sector público, las instituciones bancarias y los contribuyentes.
El diseño del programa contempla que la administración provincial aplique una rebaja concreta sobre la carga tributaria correspondiente a este tipo de transacciones financieras. Por su parte, los bancos adheridos deberán aceptar una reducción de su margen de ganancia comercial para adecuar los montos a los parámetros fijados. La iniciativa concluye exigiendo el cumplimiento efectivo de los compromisos de pago asumidos por los deudores bajo las nuevas condiciones contractuales establecidas.