

Banco Patagonia: 16%
Banco Credicoop: 17,5%
Banco BICA: 23%
Banco CMF: 23,25%
Banco Comafi: 18%
Banco de Comercio: 19%
Banco de Formosa: 19%
Banco de Córdoba: 20,75%
Con las tasas actualizadas de junio, conocé cuánto paga un plazo fijo de $1.000.000 a 30 días.
Banco Patagonia: 16%
Banco Credicoop: 17,5%
Banco BICA: 23%
Banco CMF: 23,25%
Banco Comafi: 18%
Banco de Comercio: 19%
Banco de Formosa: 19%
Banco de Córdoba: 20,75%
Banco del Chubut: 18,5%
Banco del Sol: 22%
Banco Dino: 20%
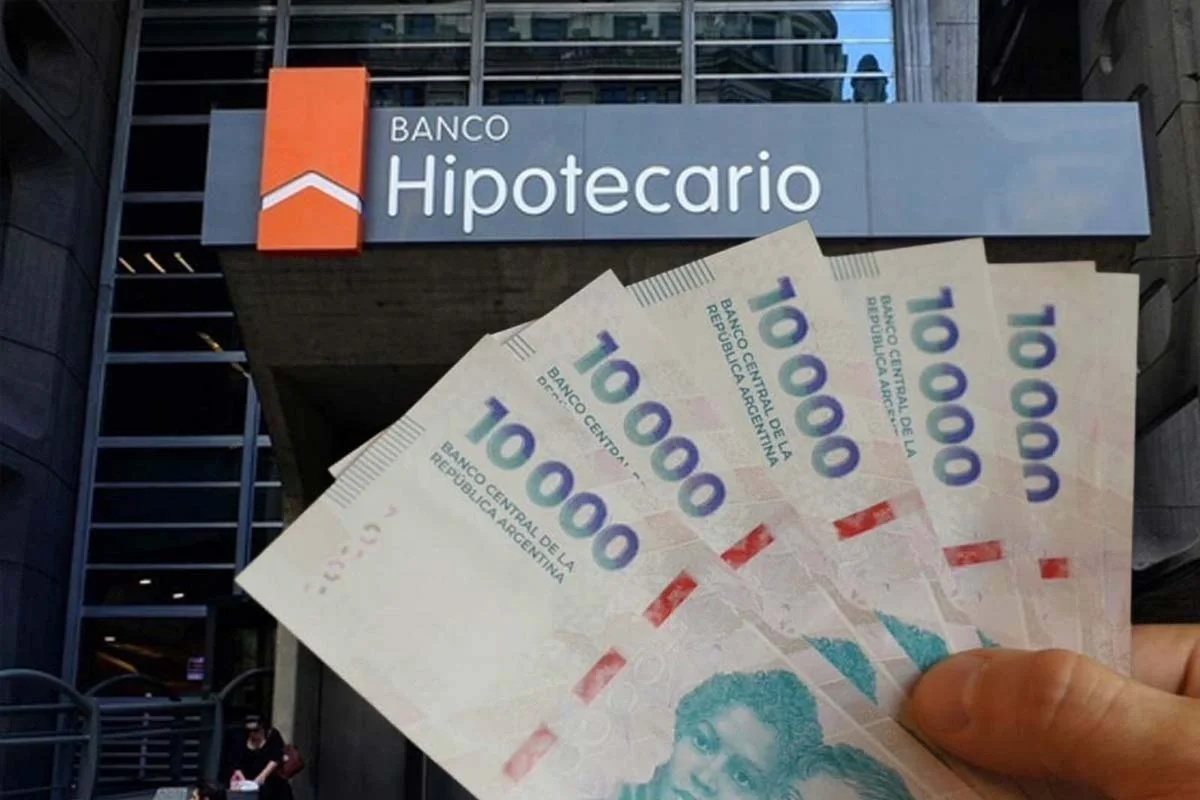
Banco Hipotecario: entre 18% y 21,5%
Banco Julio: 20%
Banco Mariva: entre 21% y 22%
El plazo fijo sigue siendo una de las alternativas más utilizadas por quienes buscan obtener rendimiento en pesos con bajo riesgo. Con las tasas actualizadas de junio de 2026, una inversión de $1.000.000 permite conocer de antemano cuánto dinero se recibirá al vencimiento.
Según un relevamiento de TN, varias entidades financieras ajustaron las tasas que ofrecen para los depósitos a plazo. Actualmente, los principales bancos pagan una Tasa Nominal Anual (TNA) cercana al 19%, por encima de los niveles registrados a comienzos de mayo.
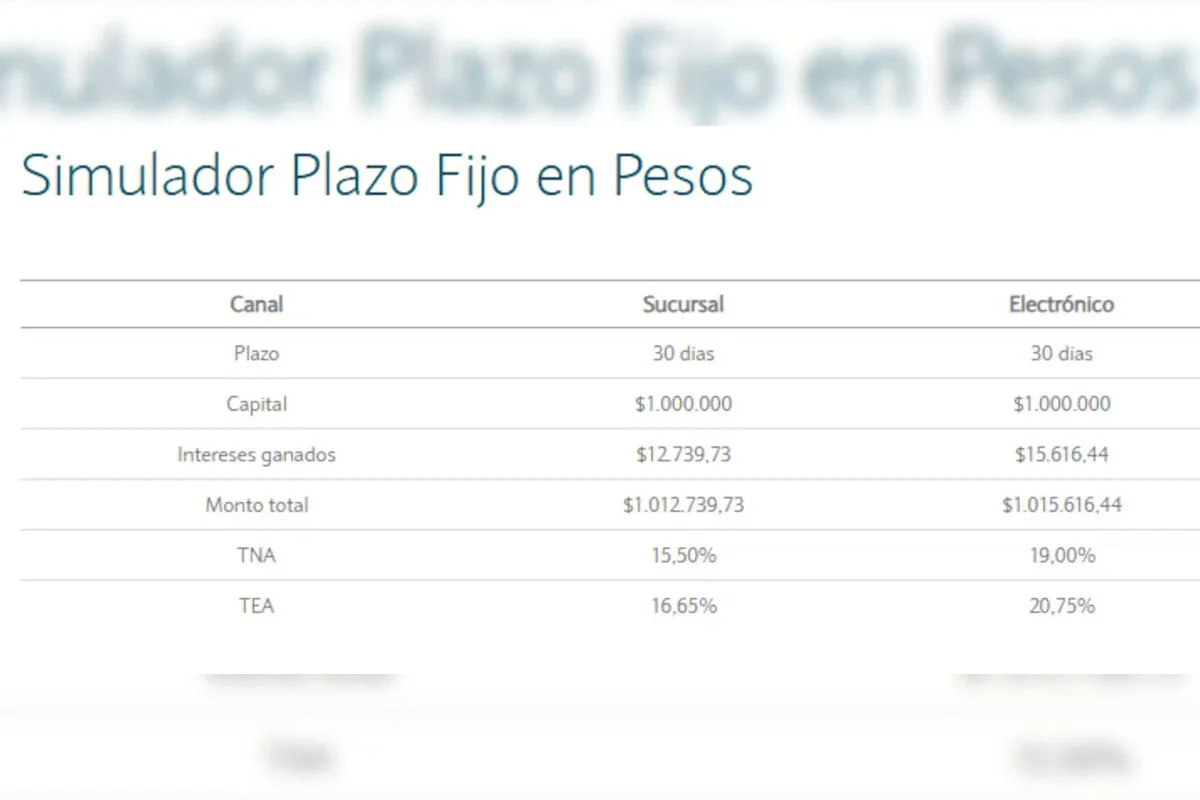
Tomando como referencia una TNA del 19%, una inversión de $1.000.000 a 30 días genera intereses estimados por $15.616,44.
De esta manera, al finalizar el plazo, el ahorrista recibiría aproximadamente $1.015.616,44, sumando el capital invertido y los intereses obtenidos.
Estas son las tasas vigentes para depósitos a 30 días:
Banco de la Nación Argentina: 19%
Banco Galicia y Buenos Aires: 18,25%
Banco BBVA Argentina: 18,75%
Banco Santander Argentina: 15%
Banco Provincia: 19,5%
Banco Macro: 18%
ICBC: 17,5%
Banco Ciudad: 17%
Banco Masventas: 24%
Banco Meridian: 23,5%
Banco Provincia de Tierra del Fuego: entre 17% y 21%
Banco VOII: 24%
BIBANK: 21%
Crédito Regional Compañía Financiera: entre 24% y 24,25%
Reba Compañía Financiera: 22%
La constitución de un plazo fijo puede realizarse de manera digital desde el home banking o la aplicación de cada entidad financiera.
Ingresar al home banking o la app del banco.
Acceder a la sección Inversiones o Plazo Fijo.
Indicar el monto a invertir.
Seleccionar un plazo de 30 días.
Confirmar la operación y guardar el comprobante.
El plazo fijo consiste en depositar dinero durante un período determinado a cambio de una tasa previamente acordada con la entidad financiera.
Su principal ventaja es que ofrece un rendimiento conocido desde el momento de la constitución, lo que permite planificar con precisión el resultado de la inversión.
Sin embargo, el rendimiento real dependerá de la evolución de la inflación. Si el aumento de precios supera la tasa obtenida, el poder adquisitivo de los intereses puede verse reducido.