


La morosidad y el relato de una crisis sistémica
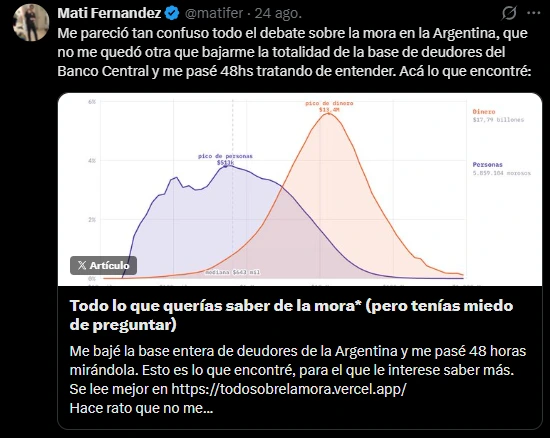
El tema más discutido de las últimas semanas fue el de las moras crediticias. El BCRA informó la cantidad de familias con deuda en situación irregular. A partir de ahí buena parte de la prensa la instaló como si la Argentina estuviera al borde de una crisis sistémica al estilo de las hipotecas subprime de 2008, y una porción del arco político le reclamó al Gobierno una "intervención" que, en los hechos, era un salvataje a los bancos financiado con impuestos o con emisión. La misma lógica corporativista de siempre: pocos ganadores concentrados, los bancos, y la cuenta repartida entre todos los demás.
Ese análisis fue malicioso por varias razones. Argentina es el país con el sector financiero más chico de la región. El crédito, antes del gobierno de Javier Milei, era prácticamente inexistente hacia el sector privado, menos aún para las personas. Hubo una explosión de crédito en billeteras virtuales con montos muy bajos, poco control de riesgo y tasas altas. Las moras crediticias aumentaron en todos los países, principalmente por el efecto que generó el aumento de la energía, que hizo que las familias postergaran pagos para cubrir obligaciones inmediatas.
Un detalle poco discutido es que el número en sí mismo estaba inflado por una cuestión regulatoria. Por norma del BCRA —el llamado "efecto arrastre"— si un cliente cae en mora con una entidad, el resto de los bancos donde ese mismo cliente está al día quedan obligados a recategorizarlo también como moroso, aunque nunca se haya atrasado con ellos. El Banco Macro lo puso en números en su balance del segundo trimestre: la mora medida con el criterio regulatorio fue de 6,25%. La mora real, clientes con más de 90 días de atraso efectivo, fue de 4,08%. Dos puntos y medio de diferencia que no son incumplimiento: son una foto contable distorsionada por la deuda de un tercero.