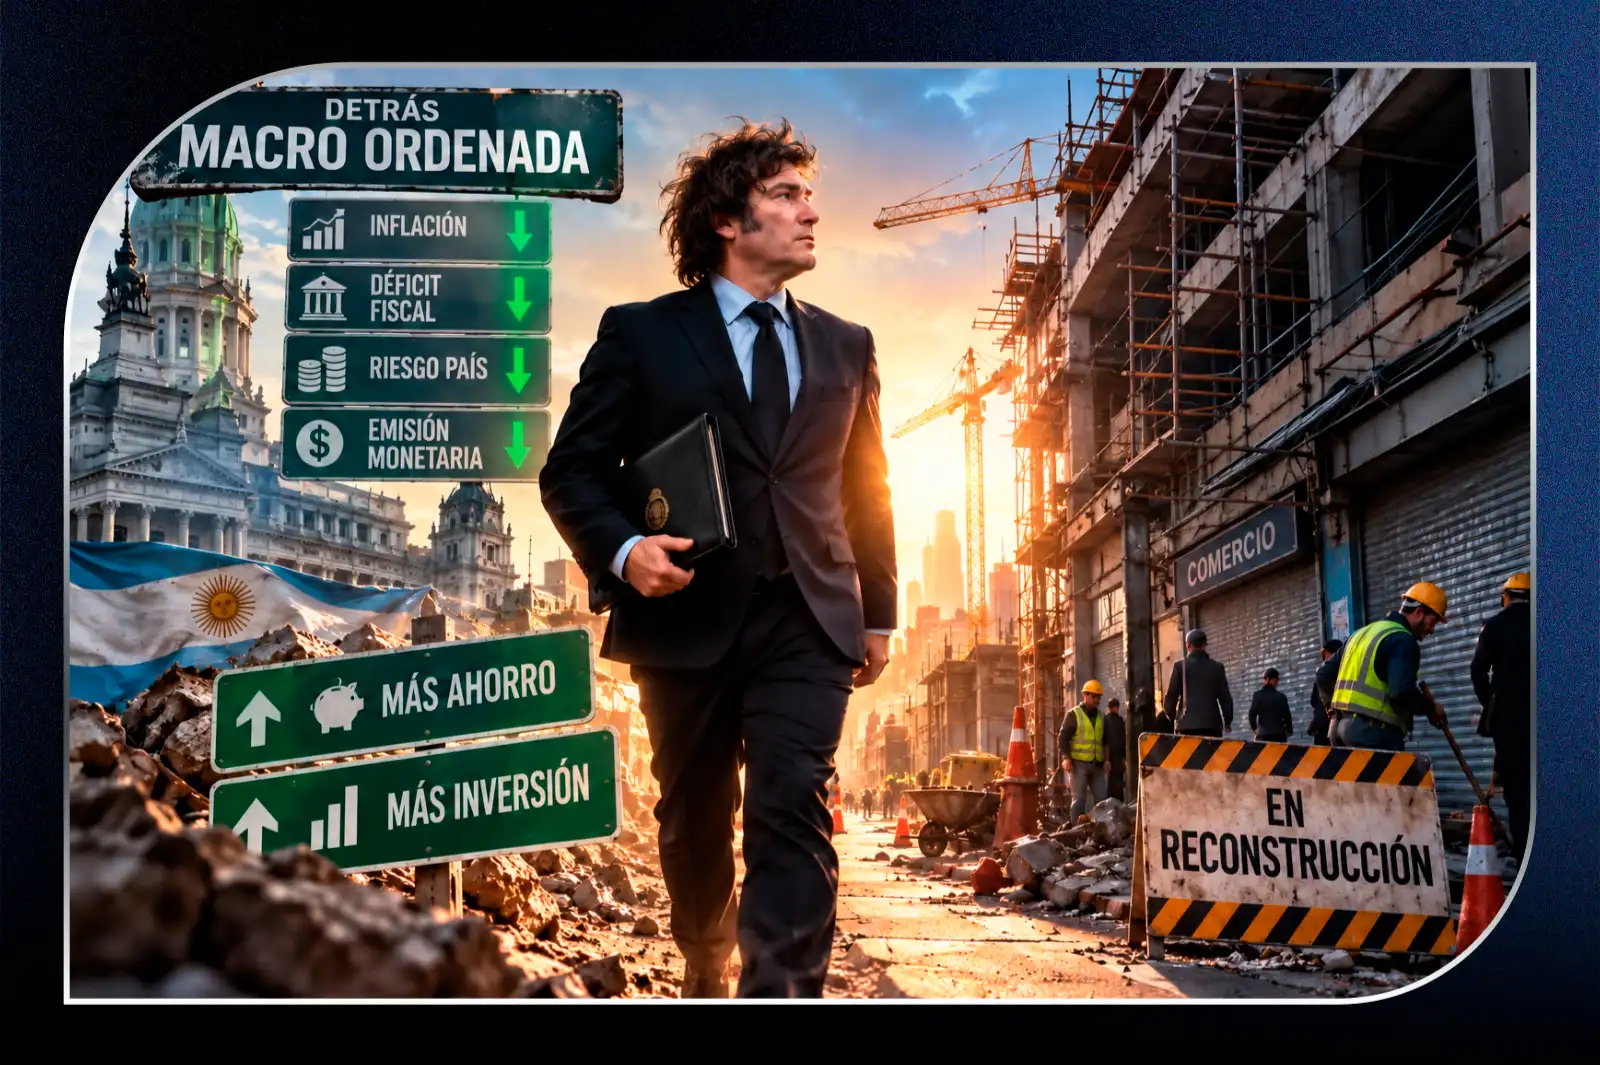
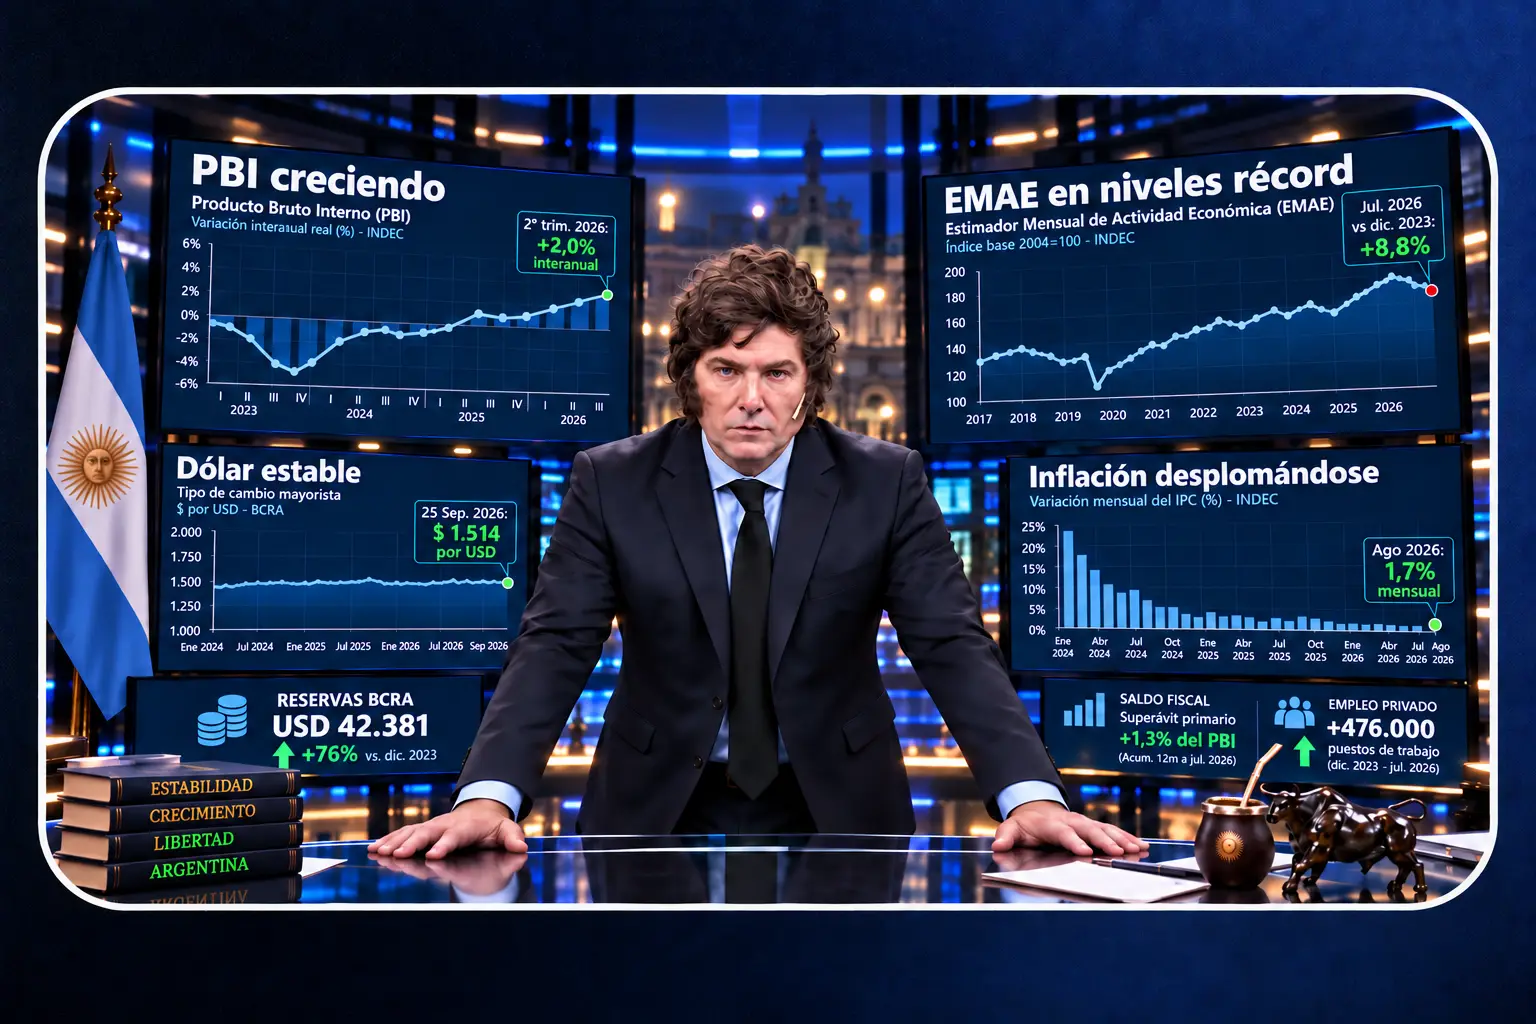
Mientras el plan de estabilización macro (reducción de la inflación, consolidación de las cuentas fiscales) marcha hacia adelante, y el programa de desregulación y transformación de la economía argentina avanza, vemos números que, a simple vista, parecerían indicar lo contrario.
Es la opinión de este columnista que nos estamos enfocando en las métricas equivocadas. O, mejor dicho, que las estamos comparando contra la vara equivocada.
"El consumo no arranca"
Esto se escucha casi de manera permanente: "el consumo no toma vuelo", "los supermercados venden menos", "el comercio está parado". Y los números lo confirman: según Scentia, el consumo masivo cayó 1,2% interanual en septiembre y acumula una baja de 2,7% en el año, en niveles todavía muy por debajo de los de 2023. Para hacer un análisis a conciencia, hay que entender contra qué se compara.
En una economía de alta inflación como la que vivió la Argentina durante el gobierno de Alberto Fernández (aunque podríamos irnos casi hasta 2015), el incentivo de las familias y las empresas a ahorrar es prácticamente nulo. Durante el cepo, ahorrar era castigado por los dos lados. Quien quería dólares pagaba una brecha que a fines de 2023 superaba el 150%. Quien se quedaba en pesos veía cómo una inflación del 211% se comía cualquier plazo fijo. Con el ahorro penalizado en ambas monedas, lo racional era consumir todo hoy, porque no sé cuánto me va a costar mañana.
Por eso 2023 fue un pico de consumo de cobertura en bienes de consumo masivo, servicios y no durables. Si no puedo ahorrar, voy a ir a comer afuera todo lo que pueda, o a comprar bienes no perecederos en el supermercado: vinos, latas de atún. El que podía, viajaba o cambiaba el auto. Comparar el consumo de hoy contra ese pico es comparar contra una distorsión.
Hoy el escenario es radicalmente distinto. Eliminada la brecha y con tasas reales que dejaron de ser confiscatorias, los argentinos volvieron a ahorrar. Con el mercado abierto entre 2016 y 2019, las familias compraban en neto unos US$1.500 millones por mes. Hoy compran casi el doble, entre US$2.500 y 2.900 millones mensuales. Los depósitos privados en dólares cerraron septiembre en US$41.940 millones, el nivel más alto desde la salida de la convertibilidad. Ese ahorro es, por definición, consumo que no se hizo.