


Qué cambia con Inocencia Fiscal II
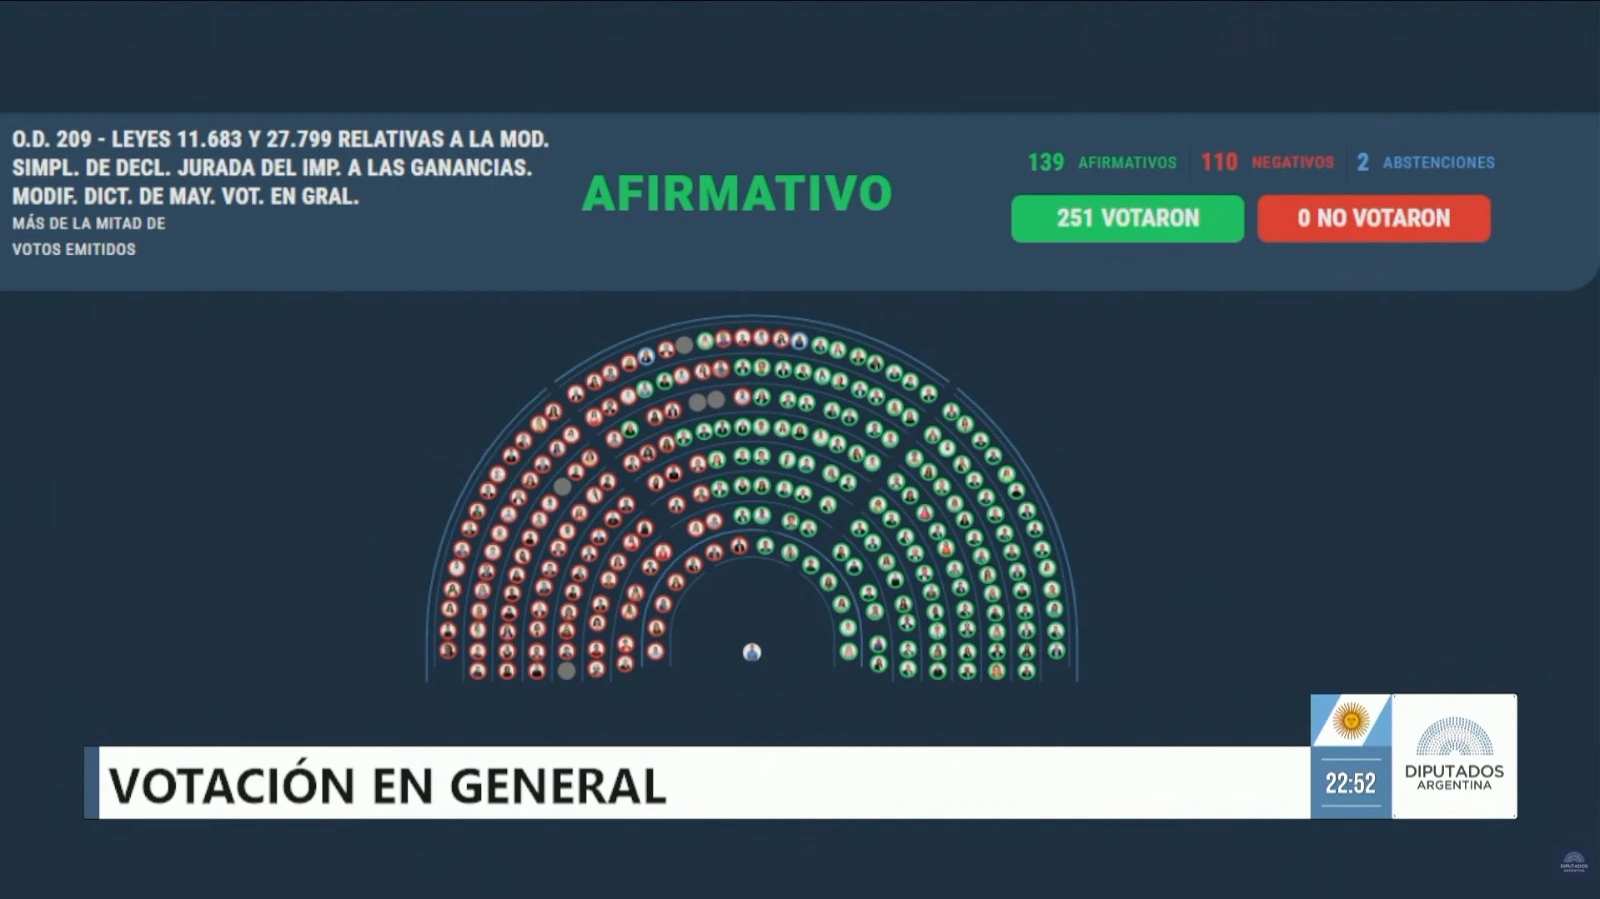
Uno de los principales cambios consiste en eliminar los límites actuales para acceder al régimen simplificado. Hasta ahora estaban contemplados topes de $1.000 millones de ingresos anuales y de $10.000 millones de patrimonio: La iniciativa amplía el universo de personas humanas y sucesiones indivisas residentes en Argentina que podrán incorporarse al sistema.
Otro de los puntos centrales establece que, ante una supuesta discrepancia en las declaraciones del contribuyente, la carga de demostrar la irregularidad recaerá sobre ARCA. La modificación busca profundizar el principio de inocencia fiscal y limitar las situaciones en las que el organismo recaudador puede cuestionar los fondos declarados.