La suba de la mora no refleja una crisis financiera generalizada: el problema se concentra principalmente un pequeño sector que son las fintech, que prestan a perfiles de mayor riesgo.
Durante al menos el último año, diversos periodistas, políticos y analistas han venido alertando sobre un supuesto problema con la morosidad del sector privado. Léase: individuos que estarían teniendo problemas para repagar sus deudas.
La narrativa opositora es de manual, de naturaleza algorítmica: todo dato, relevante o no, que pueda utilizarse para criticar al gobierno, se utiliza. Y con la lectura más pesimista posible. Esto no ha sido la excepción.
El “problema”
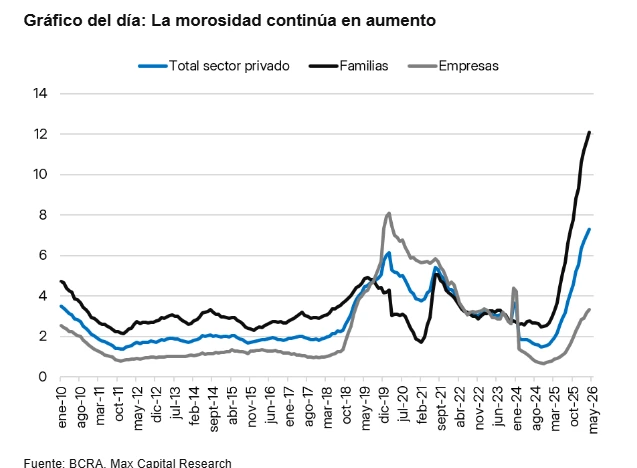
Como se observa, la tasa de morosidad —es decir, la proporción de carteras con pagos atrasados— ha venido aumentando desde comienzos de 2025, hasta alcanzar el 7,7%, según datos del BCRA.
La narrativa de la oposición de ultraizquierda (kirchnerismo + Frente de Izquierda) es que esta suba de la mora sería consecuencia de una situación económica “muy mala”: simplemente, la gente no estaría pudiendo pagar sus deudas en tiempo y forma porque sus ingresos se habrían deteriorado.
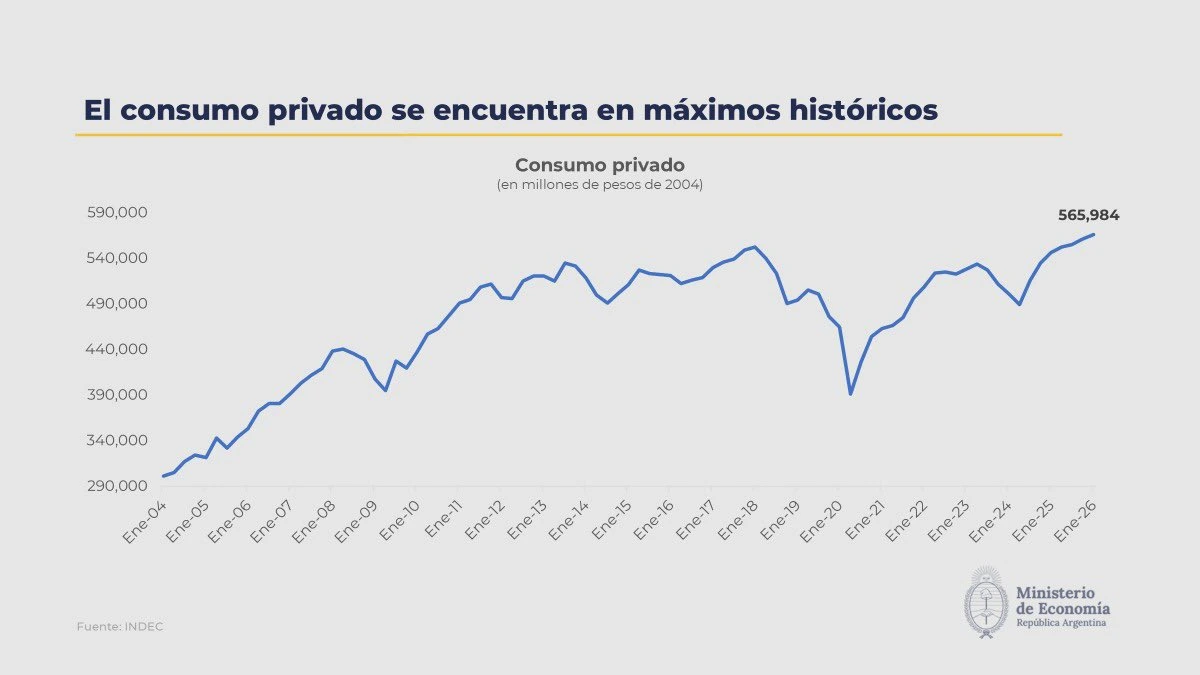
Esta explicación resulta inconsistente por varios motivos. Pero el principal es bastante sencillo: tanto el consumo privado como el PIB se encuentran en máximos históricos. Difícilmente pueda sostenerse, al mismo tiempo, que la economía está colapsando y que ambas variables están en máximos.
Es cierto que la suba transitoria de las tasas de interés durante el año pasado no contribuyó precisamente a mejorar el problema. Sino todo lo contrario, pero las tasas han bajado drásticamente desde entonces. Además, la suba de tasas en la 2da mitad de 2025 tuvo lugar por el famoso “riesgo kuka”: la posibilidad de que el kirchnerismo gane las elecciones legislativas, escenario que empujó a millones de argentinos a dolarizarse, “obligando” al BCRA a subir tasas y hacer frente a la corrida cambiaria. O sea, los responsables directos de las turbulencias nominaes han sido los kirchneristas, básicamente. El historial de episodios de estrés cambiario asociados al peronismo en contextos electorales es, a esta altura, un hecho estilizado de la economía argentina (ver 2019, 2025).
Dónde está realmente concentrada la mora
Habiendo aclarado eso, es que podemos centrarnos en lo más interesante. Lo que suele omitirse es la composición de esa mora:
La banca tradicional, que concentra aproximadamente el 91% del crédito, tiene menos del 8% de sus carteras en mora.
Las fintech, que representan apenas el 9% del crédito, tienen una mora mucho más elevada: alrededor del 32%.
Esto cambia bastante la lectura. El “problema de la morosidad” no parece ser un fenómeno sistémico del sistema financiero argentino, como intentan hacer parecer estos personajes de ultra-izquierda. Sino que está concentrado, principalmente, en el segmento fintech.
¿Y qué caracteriza a ese segmento fintech?
Préstamos de montos relativamente bajos —en muchos casos, inferiores al millón de pesos— otorgados a individuos con un riesgo crediticio mucho más elevado. Es decir, personas a las que los bancos tradicionales, por su scoring, directamente no les prestarían.
Y este punto es fundamental: en buena medida, la mora es más alta precisamente porque las fintech les prestan a segmentos a los cuales los bancos antes no les prestaban. Gente con peor scoring crediticio. Ergo, mayor probabilidad de default.
Es una estrategia deliberada, intencional, por parte de estas empresas. Y no necesariamente un fenómeno explicado por un deterioro macroeconómico de alcance nacional.
De hecho, el modelo de negocio de muchas fintech consiste justamente en asumir mayor riesgo a cambio de cobrar tasas mucho más altas. No hace falta buscar demasiado para encontrar ofertas de crédito dirigidas a personas con historial crediticio comprometido.
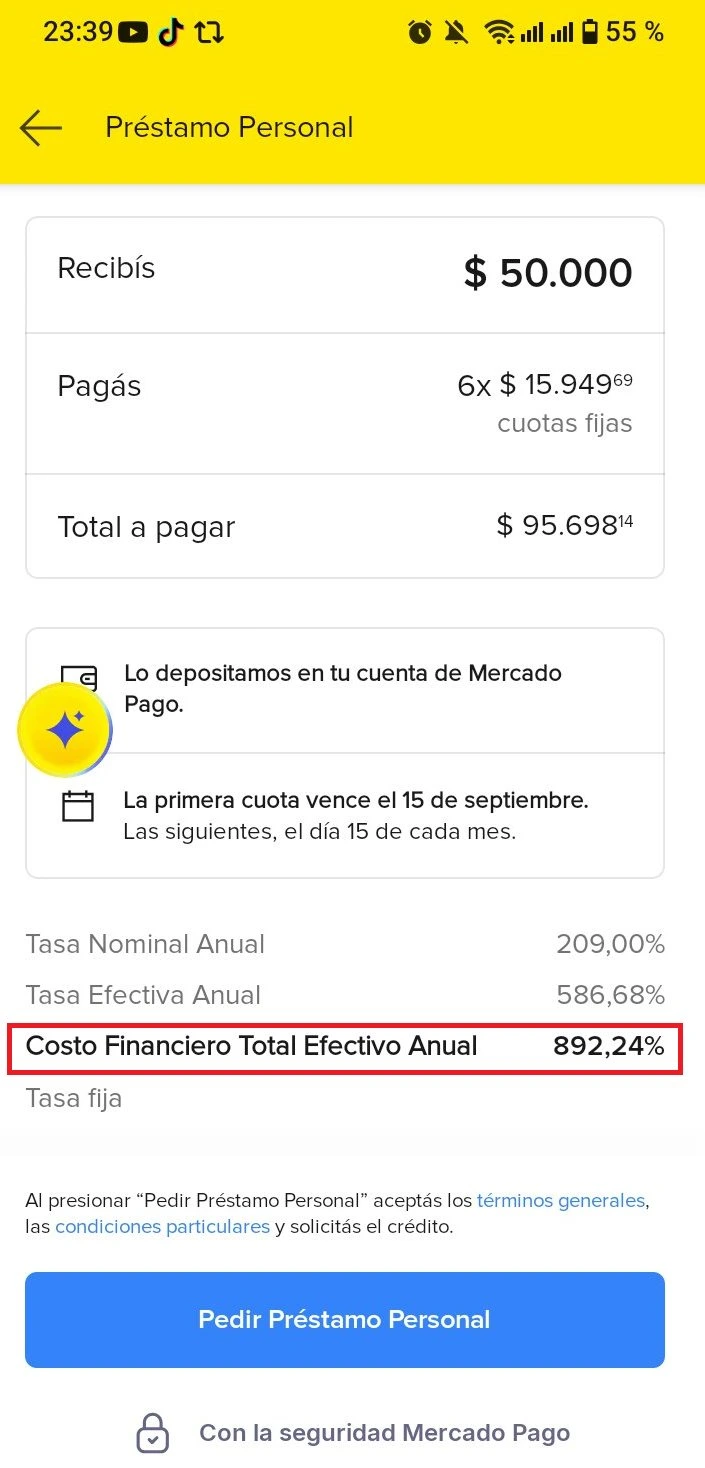
Las tasas son adaptativas y se ajustan al historial individual. Para determinados perfiles de riesgo, pueden superar el 300% anual e incluso llegar al 900%, como es el caso del individuo de la foto.
Estamos hablando de tasas varias veces superiores a las de un préstamo personal tradicional (x10 en el ejemplo de arriba). Y ahí está el asunto.
Las fintech son, en cierta forma, algo así como “inversores agresivos”: prestan a gente a la que los bancos tradicionales no prestarían, pero lo hacen a tasas demenciales. Tan altas que, al menos en teoría, compensan la mayor probabilidad de default.
Por eso no debería sorprender que la tasa de mora de las fintech casi cuadruplique a la de los bancos. Y eso no significa necesariamente que exista un problema sistémico. Significa que distintos tipos de instituciones atienden segmentos distintos del mercado, con estrategias de riesgo distintas.
Una es más conservadora y opera con montos mayores: la banca tradicional.
La otra es más agresiva, más frugal y opera con montos menores: las fintech.
Por qué el problema no implica una crisis financiera sistémica
También es importante mencionar que Argentina no tiene un mercado desarrollado de derivados asociados a estos préstamos fintech. Por lo tanto, no existen mecanismos financieros sofisticados que puedan amplificar este fenómeno y transformarlo en un problema sistémico. En caso de que efectivamente algunas fintech quebraran.
En otras palabras: no hay demasiado espacio para un efecto dominó dentro del mercado financiero.
Por otro lado, desde un punto de vista filosófico, tampoco resulta evidente que haya que intervenir. Son acuerdos voluntarios entre privados. Hay oferentes y demandantes, y las condiciones del préstamo son relativamente transparentes. Cuando una persona solicita un préstamo en estas plataformas, la tasa de interés y el monto de las cuotas aparecen, generalmente, en primera plana. No parece razonable argumentar que el contrato es engañoso. Cada individuo es responsable de sus propias decisiones financieras.
Los más intervencionistas dirán que es necesario limitar este tipo de créditos. El problema es que, para los individuos de mayor riesgo, en términos económicos existen básicamente dos opciones:
O se les presta a tasas suficientemente altas como para compensar el altísimo riesgo de default.
O directamente no se les presta.
No hay demasiada magia detrás de esto. Y tanto las fintech como muchos individuos eligen voluntariamente participar de ese mercado Y quiénes somos nosotros para meternos en el medio de dichos acuerdos?
El peor escenario, como vimos, tampoco resultaría catastrófico: alguna fintech puede equivocarse al calibrar su ecuación riesgo-retorno, otorgando préstamos a personas que finalmente no repagan sus deudas y/o cobrando una tasa que no alcanza para cubrir correctamente la prima de riesgo. En ese caso, la empresa tendrá que reestructurar sus pasivos, absorber pérdidas o, directamente, desaparecer. Eso no sería una crisis sistémica. Sería el funcionamiento normal de un mercado en el que algunas empresas gestionan mejor el riesgo que otras.
Los riesgos reales de un mercado todavía en maduración
También debemos comprender que estamos frente a un mercado y una operatoria relativamente nuevos. Nunca antes en la historia tuvimos la posibilidad de acceder a un préstamo de manera prácticamente instantánea, con un click desde un dispositivo que llevamos en el bolsillo. Eso implica que estas empresas todavía están aprendiendo a prestar mejor y, fundamentalmente, a gestionar mejor el riesgo. En la transición, puede haber desvíos.
Y hay otro factor no menor: la inmediatez de estos préstamos introduce riesgos adicionales que los préstamos bancarios tradicionales tienen en menor medida. Por ejemplo, la posibilidad de solicitar crédito de forma compulsiva para financiar conductas impulsivas, como las apuestas deportivas. La expansión de la ludopatía digital coincide temporalmente con el crecimiento de los préstamos fintech, y la combinación de ambos fenómenos puede generar un círculo vicioso de sobreendeudamiento acelerado. Las plataformas de apuestas online permiten jugar las 24 horas. Las fintech y billeteras virtuales, al mismo tiempo, permiten acceder a crédito en cuestión de segundos. La fricción desaparece. Y eso puede convertir al crédito fintech en el combustible financiero de determinadas conductas adictivas.
Estos son, probablemente, problemas reales que vale la pena discutir.
Pero son problemas fundamentalmente microeconómicos. Específicos de un sector en plena maduración.
Y confundirlos con una supuesta crisis macroeconómica de la economía argentina es, sencillamente, equivocado. Y en muchos casos, directamente malintencionado.