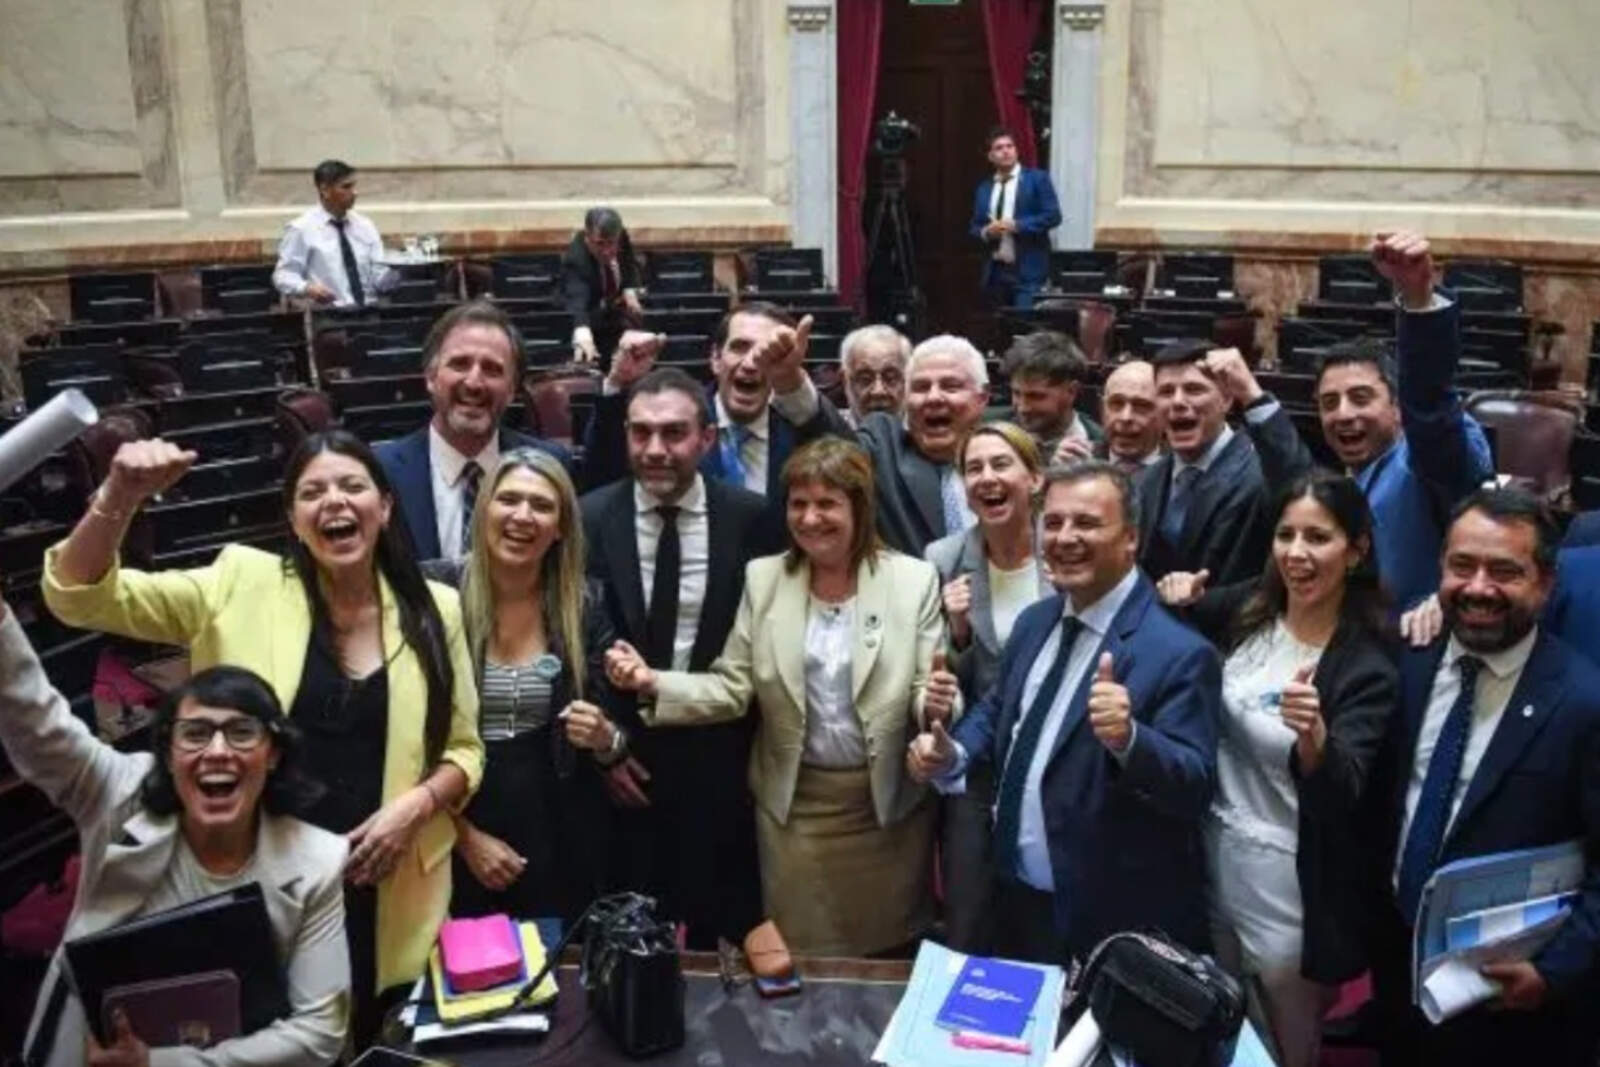
El Gobierno nacional consiguió la aprobación en el Congreso de la Ley de Principio de Inocencia Fiscal, una de las piezas centrales de su agenda de reformas económicas. La norma, que integra la segunda etapa del Plan de Reparación Histórica de los Ahorros de los Argentinos presentado a fines de mayo, apunta a modificar de manera estructural la relación entre el Estado y los contribuyentes, dejando atrás un modelo considerado punitivo para avanzar hacia un esquema basado en la presunción de buena fe.
La iniciativa propone un cambio profundo en la lógica del sistema tributario argentino. Su eje central es reemplazar la presunción de culpabilidad del contribuyente por el principio de inocencia fiscal, lo que implica que el Estado deberá demostrar la existencia de irregularidades antes de avanzar con sanciones o persecuciones penales. De este modo, se redefine el vínculo entre el fisco y los ciudadanos, con mayor previsibilidad y reglas más claras.
Un nuevo paradigma en el régimen tributario
La Ley de Inocencia Fiscal establece modificaciones sustanciales en el régimen general impositivo. Uno de los puntos clave es la elevación de los umbrales a partir de los cuales el Estado puede iniciar causas por evasión fiscal. Con este cambio, se busca concentrar los recursos de control en casos relevantes y descomprimir el sistema judicial tributario, reduciendo de forma significativa la cantidad de causas penales abiertas.