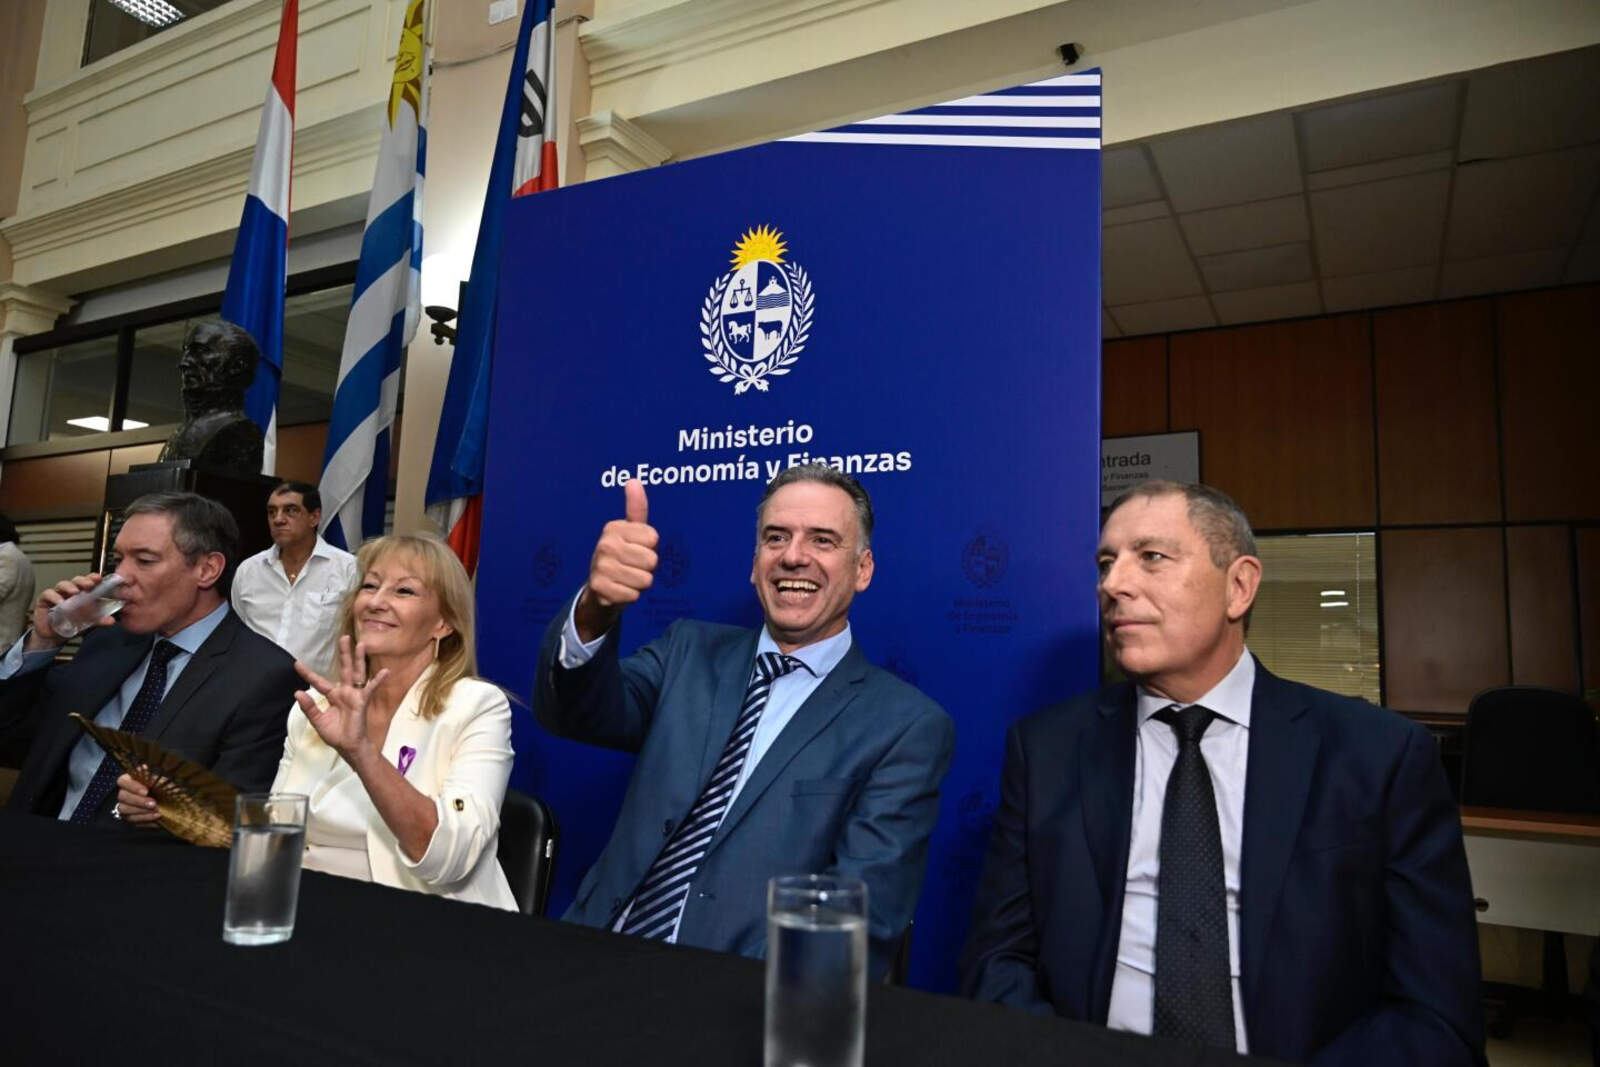

En la próxima Rendición de Cuentas, el gobierno uruguayo incluirá una decisión estratégica de gran calado: la adhesión al impuesto mínimo global del 15% para multinacionales, promovido por la OCDE y respaldado por los países del G7. Aunque se presenta como una mera adecuación técnica a nuevas reglas internacionales, el paso tiene implicancias profundas para la política fiscal y la soberanía económica del país.
La narrativa oficial es conocida: Uruguay debe “alinearse con los estándares globales” para no quedar rezagado. Pero esta justificación encubre una verdad incómoda: se trata de una renuncia explícita a la capacidad nacional de competir fiscalmente en un mundo donde los grandes quieren fijar las reglas a su medida. El nuevo impuesto no busca justicia, sino uniformidad. Y la uniformidad, en política fiscal, beneficia a quienes ya controlan el tablero y perjudica a los que intentan diferenciarse para atraer inversión y desarrollo.